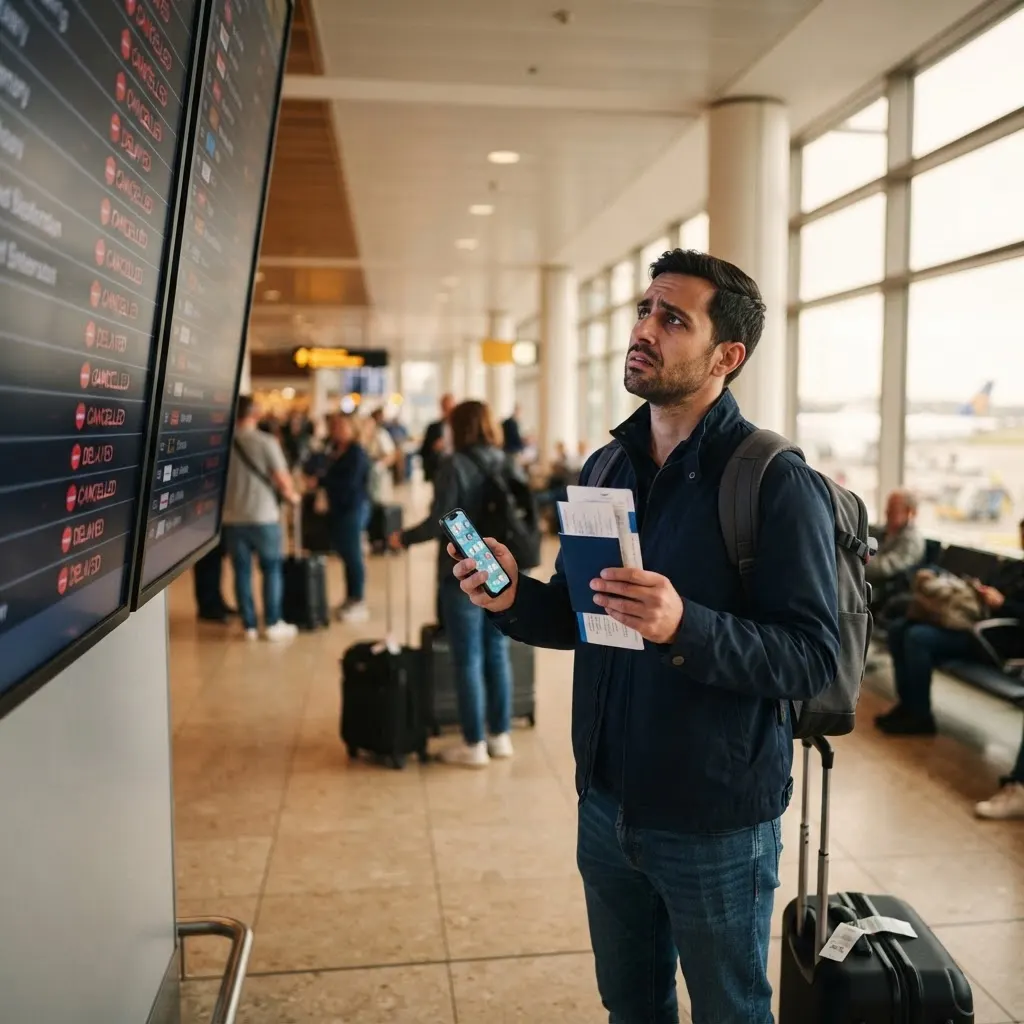
השבוע שוב ראינו את אותה תמונה: גל ביטולי טיסות של חברות תעופה זרות, ונוסעים ישראלים שנתקעו בשדות תעופה באירופה בלי לדעת למי לפנות קודם. חברות כמו KLM, Etihad ו Brussels Airlines עדכנו בימים האחרונים את נהלי הפיצוי שלהן לנוסעים ישראלים, ופרסמו הודעות רשמיות על הזכויות לפי חוק שירותי תעופה הישראלי. הבעיה: רוב הנוסעים לא יודעים שיש להם שני מסלולים נפרדים לפיצוי, אחד מול חברת התעופה ואחד מול חברת הביטוח.
הבלבול מובן. מצד אחד יש חוק ישראלי שמחייב את חברות התעופה בפיצוי והחזר. מצד שני יש פוליסת ביטוח נסיעות שאתם שילמתם עליה, שגם היא מכסה חלק מהנזק. השאלה האמיתית היא לא "למי לפנות" אלא "איך לשלב ביניהם" כדי לקבל את ההחזר המקסימלי בלי ליפול בין הכיסאות.
במדריך הזה נעשה סדר. נסביר מה החוק נותן לכם, מה הביטוח נותן, מתי כל אחד מהם נכנס לתמונה, ואיך להימנע מהטעות הנפוצה של תביעה כפולה על אותה הוצאה. אם אתם רוצים להבין קודם את הבסיס, יש לנו מדריך נפרד על פיצוי על ביטול טיסה ומדריך על פיצוי על עיכוב בטיסה.
מהו חוק שירותי תעופה ומה הוא מעניק לנוסע
חוק שירותי תעופה, המוכר בכינוי חוק טיבי על שם חבר הכנסת שקידם אותו, הוא החוק הישראלי שמסדיר את זכויות הנוסעים מול חברות התעופה. הוא חל על טיסות שיוצאות מישראל, ועל טיסות לישראל שמבוצעות בידי חברה ישראלית או חברה שמכרה את הכרטיס בישראל. זה אומר שגם אם אתם טסים ב KLM מאמסטרדם או ב Etihad מאבו דאבי בחזרה ארצה, החוק הישראלי עשוי להגן עליכם, בנוסף לרגולציה האירופית.
הזכויות מתחלקות לפי משך העיכוב. בעיכוב מעל שעתיים אתם זכאים לשירותי סיוע: מזון ומשקאות בהתאם למשך ההמתנה, שתי שיחות טלפון או הודעות, וגישה לאמצעי תקשורת. מדובר בשירות בעין, לא בכסף, אבל חשוב לשמור קבלות על כל מה שאתם קונים בעצמכם אם החברה לא סיפקה.
בביטול טיסה או עיכוב מעל שמונה שעות התמונה משתנה. כאן נכנסת לתוקף זכות לפיצוי כספי, שגובהו תלוי במרחק הטיסה, ולצידו הזכות לבחור בין החזר כספי מלא על הכרטיס לבין כרטיס חלופי ליעד. אם נדרשת לינה בגלל העיכוב, החברה חייבת לספק מלון והסעות.
כאן חשוב להפריד בין שני מושגים שרבים מערבבים. החזר כספי על טיסה הוא החזר של מה ששילמתם על הכרטיס שלא נוצל. פיצוי כספי הוא סכום נוסף שהחוק מחייב בו את החברה כעונש על ההפרה, מעבר להחזר. אתם יכולים להיות זכאים לשניהם יחד: גם הכסף על הכרטיס חוזר, וגם מקבלים פיצוי על אי הנוחות.
ההבדל בין פיצוי מחברת התעופה לבין כיסוי ביטוח נסיעות
זו שאלת המפתח: מה ההבדל בין חוק טיבי לביטוח נסיעות? התשובה פשוטה ברגע שמבינים מה כל צד אחראי עליו. חברת התעופה אחראית על הכרטיס ועל השירות הישיר סביב הטיסה: החזר הכרטיס, הפיצוי הכספי לפי החוק, האוכל, ולעיתים הלינה הבסיסית. זה הכול. היא לא אחראית על שאר ההוצאות שלכם בטיול.
וכאן נכנס הביטוח. תביעת ביטוח נסיעות מכסה את ההוצאות העקיפות שחברת התעופה לא נוגעת בהן: לילה נוסף במלון ביעד שלא תכננתם, ארוחות מעבר למה שהחברה נתנה, כרטיסים להופעות ולאטרקציות שהחמצתם, יום נוסף של רכב שכור, ולעיתים גם הוצאות התחברות חוזרת לטיסת המשך שהפסדתם. ההבחנה בין מה שמשלמת החברה למה שמשלם הביטוח היא זו:
| ההוצאה | חברת התעופה (חוק טיבי) | ביטוח נסיעות |
|---|---|---|
| החזר על הכרטיס שלא נוצל | כן | בדרך כלל לא |
| פיצוי כספי קבוע לפי מרחק | כן | לא |
| אוכל ושתייה בזמן העיכוב | כן, בעין | לעיתים השלמה |
| לילה נוסף במלון שלא תוכנן | רק אם חל ביטול או לינה נדרשת | כן, בהרחבה מתאימה |
| מלון ששולם מראש ולא נוצל | לא | כן, בהרחבת ביטול |
| כרטיסים להופעות ואטרקציות | לא | כן, בהרחבת ביטול |
| יום נוסף של רכב שכור | לא | לעיתים, לפי הפוליסה |
בדיוק בגלל ההבדל הזה חשוב לרכוש הרחבת ביטול וקיצור נסיעה. הכיסוי הבסיסי של רוב הפוליסות עוסק בעיקר ברפואה בחו"ל, וכדי לכסות את ההוצאות הכספיות סביב הטיסה צריך הרחבה ייעודית. בלי ההרחבה הזו, חלק גדול מהנזק הכלכלי של ביטול טיסה פשוט לא יוחזר לכם. אפשר להשוות מה כוללת כל פוליסה דרך השוואת פוליסות ביטוח נסיעות, ולקרוא בהרחבה על אילו הרחבות באמת שוות.
נקודה קריטית: אסור לתבוע את אותה הוצאה פעמיים. אם חברת התעופה כבר שילמה לכם על לילה במלון, אי אפשר לדרוש עליו שוב מהביטוח. חברות הביטוח בודקות זאת, ומבקשות לראות מה כבר קיבלתם מחברת התעופה. העיקרון הוא חלוקה: החברה משלמת את שלה, הביטוח משלים את מה שנשאר פתוח.
מתי חברת התעופה פטורה מפיצוי ואיך הפוליסה עוזרת
לא בכל מקרה מגיע פיצוי מחברת התעופה. החוק פוטר אותה מהפיצוי הכספי הנוסף כאשר הביטול נבע מנסיבות חריגות שאינן בשליטתה. KLM, למשל, מפרטת בהודעה הרשמית שלה את הזכויות לפי החוק הישראלי כולל פטור מפיצוי במקרי כוח עליון. גם Etihad מפרטת את זכויות הנוסע במקרה של עיכוב או ביטול בהודעה הרשמית שלה לפי חוק שירותי תעופה, ו Brussels Airlines עושה זאת בהנחיות בנושא פיצויים והחזרים.
מה נחשב נסיבות חריגות? מזג אוויר קיצוני, סגירת מרחב אווירי, אירוע ביטחוני, ולעיתים שביתות מסוימות. במצבים האלה חשוב להבין: גם כשהחברה פטורה מהפיצוי הכספי הנוסף, היא עדיין חייבת בהחזר הכרטיס ובשירותי הסיוע. הפטור חל על העונש הכספי, לא על החובה הבסיסית.
וכאן בדיוק הביטוח הופך לקריטי. דווקא במקרים שבהם החוק לא מחייב פיצוי, פוליסת ביטוח נסיעות עם ההרחבה הנכונה יכולה לכסות את ההוצאות העקיפות שספגתם. מצב ביטחוני או מזג אוויר קיצוני הם בדיוק המקרים שבהם אתם נתקעים עם מלון משולם ולא מנוצל וטיסת המשך אבודה, בלי פיצוי מהחברה. הרחבנו על כך במדריך על ביטוח נסיעות ומזג אוויר קיצוני ובמדריך על ביטול טיסה במלחמה.
רק שימו לב: גם הפוליסות עצמן מחריגות חלק ממקרי כוח עליון, ובמיוחד מצב ביטחוני שהיה ידוע מראש במועד רכישת הביטוח. לכן צריך לקרוא את הסעיף הזה בפוליסה לפני הנסיעה, לא אחרי שנתקעתם. מה מכוסה בדיוק ומה מוחרג משתנה בין חברה לחברה, והתנאים המדויקים מופיעים בפוליסה שלכם.
אילו הוצאות מכוסות בביטוח נסיעות ולא בחוק טיבי
נרד לפרטים. התשובה לשאלה האם ביטוח נסיעות מכסה ביטול טיסה היא כן, אבל לא את הכרטיס עצמו, אלא את מה שסביבו. הנה ההוצאות האופייניות שהפוליסה מכסה והחוק לא:
- מלונות ששולמו מראש ולא נוצלו. הזמנתם שלושה לילות בברצלונה, הטיסה בוטלה, איבדתם לילה. ההרחבה מחזירה את הלילה שלא ניצלתם.
- כרטיסים להופעות, אטרקציות ורכב שכור. כרטיס לא מוחזר למופע, יום רכב שכור שלא נוצל, סיור ששולם מראש. אלה הוצאות שחברת התעופה לא נוגעת בהן.
- הוצאות רפואיות שנוצרו עקב העיכוב. אם בגלל התקיעות נגמרו לכם תרופות או הזדקקתם לטיפול, הכיסוי הרפואי של הפוליסה נכנס לפעולה.
- הוצאות שהייה נוספות מעבר למה שהחברה נתנה. כשהמלון שהחברה סיפקה לא מספיק, או כשנדרש לילה נוסף שהיא לא כיסתה.
כל אלה תלויים בסוג הפוליסה ובהרחבות שרכשתם. אם אתם טסים ליעד כמו ברצלונה, וינה או פראג, שווה לוודא שההרחבות מכסות בדיוק את הסכומים שהוצאתם מראש על המלונות והאטרקציות. בחלק השני נפרט את הצעדים המעשיים: איך מגישים את התביעה מול שני הגורמים, אילו מסמכים צריך, ואיך לא ליפול על טכניקליות.
איך מגישים תביעה לחברת התעופה על עיכוב או ביטול
הבסיס לכל תביעה מוצלחת הוא תיעוד. לפני שאתם עוזבים את שדה התעופה, אספו כל מסמך שקשור לטיסה: כרטיסי העלייה למטוס, אישור ההזמנה, חשבונית הכרטיס, וכל הודעה שקיבלתם מהחברה על הביטול או העיכוב. שמרו צילומי מסך של הודעות SMS ומיילים, כולל השעה שבה נשלחו. אלה ההוכחות שיקבעו אם מגיע לכם פיצוי ובאיזה גובה.
הפנייה לחברת התעופה צריכה להיות בכתב, לא בטלפון. השתמשו בטופס התלונות הרשמי באתר או במייל לשירות הלקוחות, ונסחו בקצרה: מספר הטיסה, התאריך, מה קרה, ומה אתם דורשים (החזר, פיצוי כספי, החזר הוצאות סיוע). ציינו במפורש שאתם פונים מכוח חוק שירותי תעופה הישראלי. פנייה בכתב יוצרת תיעוד ותאריך שאפשר להסתמך עליו בהמשך.
זמני המענה משתנים. חלק מהחברות מגיבות תוך שבועיים, אחרות לוקחות חודש ויותר, במיוחד בתקופות של גל ביטולים עמוס. אם אין מענה אחרי כמה שבועות, שלחו תזכורת בכתב והפנו למועד הפנייה הראשונה.
אם חברת התעופה מתעלמת או מסרבת בלי נימוק ענייני, יש לכם כמה מסלולים. אפשר לפנות לרשות התעופה האזרחית, להגיש תלונה דרך ארגוני הצרכנות, ובמקרים המתאימים לפנות לתביעות קטנות. חשוב לשמור את כל ההתכתבות: היא הבסיס לתביעה המשפטית. במקביל, אפשר להתקדם מול חברת הביטוח על ההוצאות שלא קיבלתם.
שלבים להגשת תביעה לחברת ביטוח נסיעות
התביעה מול הביטוח מתחילה דווקא בחברת התעופה. בקשו ממנה אישור רשמי על סיבת הביטול: מסמך שמפרט שהטיסה בוטלה או עוכבה, מה הייתה הסיבה, והאם שולם פיצוי. חברת הביטוח תרצה לראות את זה כדי להבין מה כבר קיבלתם וממה היא פטורה.
שמרו קבלות על כל הוצאה נוספת שנגרמה בגלל העיכוב או הביטול: מלון, ארוחות, הסעות, שיחות טלפון, קניית פריטים חיוניים. בלי קבלה אין תביעה. צלמו כל קבלה מיד כדי לא לאבד אותה, ושמרו גם את ההזמנות המקוריות של המלונות והאטרקציות ששולמו מראש ולא נוצלו.
רוב חברות הביטוח מאפשרות היום למלא טופס תביעה דיגיטלי באתר. מלאו אותו במלואו, צרפו את כל הקבלות והאישורים, ותארו בפירוט את השתלשלות האירועים. ככל שהתביעה מסודרת ומתועדת יותר, כך הטיפול בה מהיר יותר. יש לנו מדריך מלא להגשת תביעת ביטוח נסיעות שמסביר את כל השלבים צעד אחר צעד.
אם חברת התעופה סירבה לפצות על הוצאות מסוימות, צרפו הוכחה לכך. מכתב סירוב, מייל שבו החברה מודיעה על פטור בגלל כוח עליון, או אישור שהפיצוי הכספי לא שולם. זו ההוכחה שחברת הביטוח צריכה כדי לכסות את ההוצאות שנותרו פתוחות ולא יוחזרו לכם ממקור אחר.
האם אפשר לקבל כפל פיצוי
הכלל המשפטי ברור: אי אפשר להתעשר שלא כדין על אותו נזק. אם איבדתם לילה אחד במלון ושווה 150 דולר, זה הסכום שמגיע לכם, לא פעמיים. אם חברת התעופה כבר שילמה עליו, הביטוח לא ישלם שוב. אבל אם שני גופים מכסים הוצאות שונות, בהחלט אפשר לקבל מכל אחד את חלקו.
החוכמה היא בחלוקה. תנו לחברת התעופה לשלם את מה שחייבת בו לפי החוק: החזר הכרטיס והפיצוי הכספי. את יתר ההוצאות, שהיא לא נוגעת בהן, הפנו לביטוח. כך כל הוצאה מכוסה פעם אחת, על ידי הגורם הנכון, ואף שקל לא נופל בין הכיסאות.
דוגמה מעשית: טסתם לאיטליה, הטיסה בוטלה. חברת התעופה החזירה את מחיר הכרטיס ושילמה פיצוי כספי לפי מרחק. אבל הזמנתם מראש מלון בצפון איטליה ליומיים, ואת היום הראשון איבדתם. את החזר המלון חברת התעופה לא תיתן, וכאן נכנסת תביעת הביטוח. התוצאה: הכרטיס והפיצוי מהחברה, המלון מהביטוח.
כשאתם מגישים תביעה לביטוח, הצהירו בכנות על כל סכום שכבר קיבלתם מחברת התעופה. הסתרה של פיצוי שקיבלתם עלולה להיחשב הטעיה ולפגוע בכל התביעה. חברות הביטוח בודקות את זה ממילא, ושקיפות היא הדרך הבטוחה לקבל את מה שמגיע לכם.
טיפים חשובים לתיעוד בזמן אמת בנמל התעופה
מה שאתם מתעדים בשדה התעופה שווה זהב כשמגישים תביעה חודש אחר כך. צלמו את לוח הטיסות כשהוא מראה את העיכוב או הביטול ליד מספר הטיסה שלכם. התמונה הזו, עם חותמת הזמן של הטלפון, היא הוכחה חזקה שקשה להתווכח איתה.
אם נציג קרקע מבטיח לכם משהו, מלון, כרטיס חלופי, החזר, תעדו את זה. בקשו אישור בכתב, ואם אין, רשמו את שם הנציג, השעה והדברים שנאמרו. הבטחה בעל פה שלא מתועדת שווה מעט מאוד כשמגיעים לתביעה.
שמרו קבלות על כל אוכל ושתייה שקניתם בזמן ההמתנה, בייחוד אם החברה לא סיפקה שירותי סיוע כפי שהחוק מחייב. אלה הוצאות שאפשר לדרוש בחזרה, אבל רק אם יש קבלה.
וחשוב מכל: צרו קשר מיידי עם מוקד החירום של חברת הביטוח. מספר הטלפון מופיע בפוליסה. המוקד יכול להנחות אתכם מה מכוסה, לאשר הוצאות מראש, ולעיתים לארגן עבורכם מלון או טיסה חלופית. פנייה מוקדמת גם מחזקת את התביעה שלכם בהמשך. אם אתם לא בטוחים מה בדיוק הפוליסה שלכם מכסה, זה הזמן לבדוק, ולא אחרי שחזרתם הביתה.
הצעדים הבאים שלכם
אם אתם כבר בשדה תעופה עם טיסה מבוטלת, סדרו תיעוד, פנו בכתב לחברת התעופה, והתקשרו למוקד הביטוח. אם אתם מתכננים טיסה ועוד לא רכשתם ביטוח, זה הרגע לוודא שהפוליסה כוללת הרחבת ביטול וקיצור נסיעה בסכומים שמתאימים למלונות ולאטרקציות ששילמתם מראש. פוליסה בסיסית בלי ההרחבה הזו תשאיר אתכם חשופים בדיוק במקרה של ביטול טיסה.
הדרך הפשוטה לראות מה כל חברה מציעה היא דרך השוואת פוליסות ביטוח נסיעות, שם אפשר לבדוק צד לצד מה כולל כל כיסוי ומה גובה ההרחבות. שווה גם לעבור על הטעויות הנפוצות ברכישת ביטוח ועל המדריך למי שנתקע בחו"ל בגלל ביטולי טיסות. ואם אתם רק בתחילת התכנון, דף הבית של FLYNEX והבלוג מרכזים את כל המדריכים במקום אחד.
שאלות נפוצות
האם ביטוח נסיעות מכסה ביטול טיסה בגלל מצב ביטחוני?
זה תלוי בפוליסה ובעיקר במועד הרכישה. אם המצב הביטחוני היה ידוע ומפורסם לפני שרכשתם את הביטוח, רוב הפוליסות מחריגות אותו. אם המצב התפתח אחרי הרכישה, חלק מההרחבות עשויות לכסות, אך התנאים המדויקים משתנים בין חברה לחברה ומופיעים בסעיף ההחרגות בפוליסה.
תוך כמה זמן חברת התעופה חייבת להחזיר את הכסף לפי החוק?
חוק שירותי תעופה קובע לוחות זמנים להחזר הכרטיס ולתשלום הפיצוי, אך בפועל זמני הטיפול משתנים בין חברה לחברה. פנייה בכתב עם תיעוד מלא מזרזת את התהליך. אם עבר זמן ארוך בלי מענה, שלחו תזכורת ושקלו פנייה לרשות התעופה האזרחית.
מה עושים אם חברת התעופה מסרבת לשלם פיצוי בטענה לכוח עליון?
בקשו מהחברה אישור בכתב על הסיבה המדויקת לביטול. גם אם היא פטורה מהפיצוי הכספי, היא עדיין חייבת בהחזר הכרטיס ובשירותי הסיוע. את ההוצאות העקיפות שלא כוסו אפשר להפנות לתביעת ביטוח נסיעות, כשמצרפים את מכתב הסירוב כהוכחה.
האם הפוליסה מכסה לילה נוסף במלון בגלל עיכוב בטיסה?
פוליסות עם הרחבת ביטול וקיצור נסיעה מכסות לרוב לילה נוסף שנדרש בגלל עיכוב משמעותי, עד תקרה מסוימת. אם חברת התעופה כבר סיפקה מלון, לא תוכלו לתבוע עליו שוב מהביטוח. שמרו קבלה על הלילה ששילמתם מכיסכם, והיא תהיה הבסיס לתביעה.
האם צריך לתבוע קודם את חברת התעופה או את חברת הביטוח?
כדאי לפנות קודם לחברת התעופה על מה שהיא חייבת בו לפי החוק: החזר הכרטיס והפיצוי הכספי. את ההוצאות העקיפות שנותרו פתוחות אפשר לתבוע מהביטוח במקביל או אחר כך. חברת הביטוח תרצה ממילא לראות מה כבר קיבלתם מהחברה, אז שני התהליכים משתלבים.
מה קורה אם הפסדתי טיסת המשך בגלל העיכוב?
אם שתי הטיסות הוזמנו באותו כרטיס, חברת התעופה אחראית לסדר לכם חלופה. אם הזמנתם אותן בנפרד, ייתכן שתישארו חשופים, וכאן הרחבת הביטוח להתחברות חוזרת עשויה לעזור. בדקו בפוליסה אם קיים כיסוי כזה ומה גובהו.