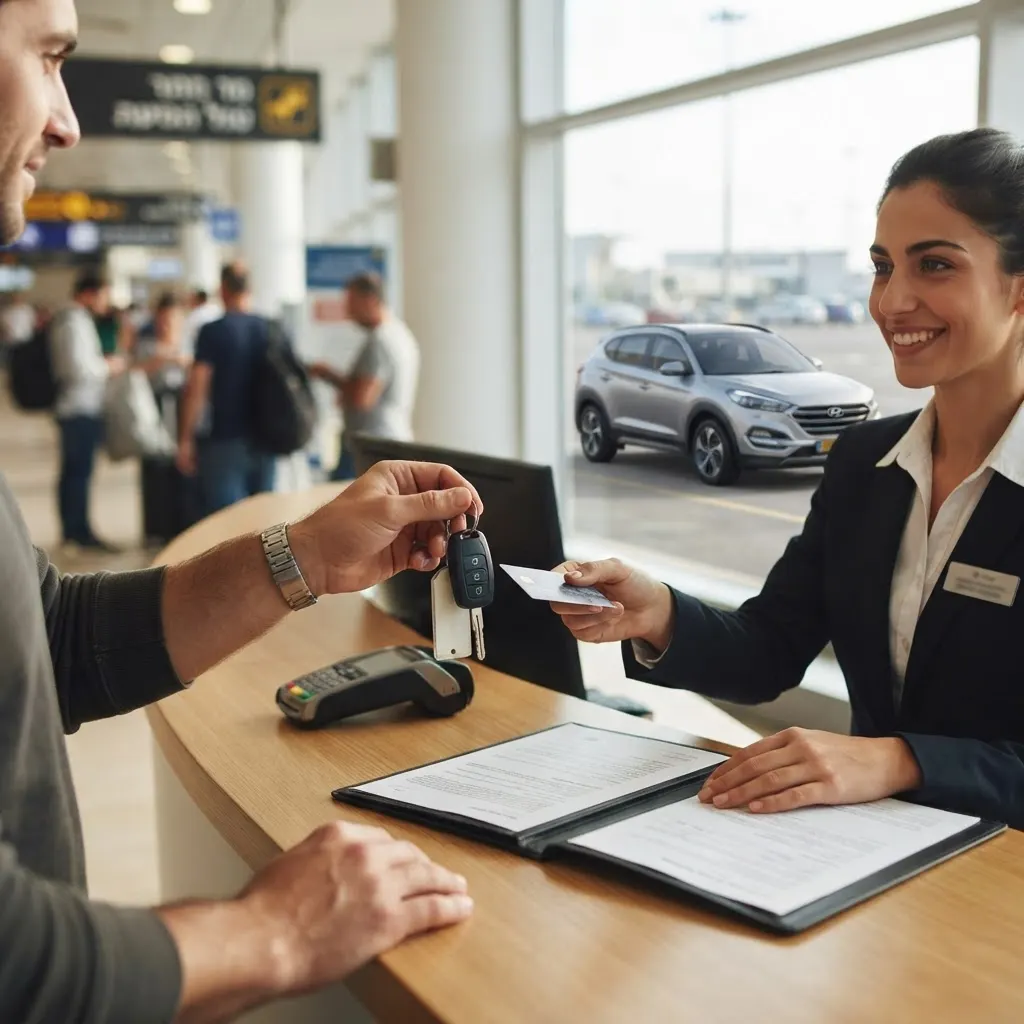
השבוע שוב צף הנושא שחוזר כל שנה לפני חנוכה: ישראלים רבים מזמינים רכב שכור ביעד חורפי, מגיעים לדלפק בשדה התעופה, ושם פקיד מנומס מסביר להם שהביטוח הכלול בהזמנה משאיר השתתפות עצמית של אלפי אירו, ושאפשר "לשדרג" את הכיסוי תמורת תוספת יומית שמנפחת את העסקה פי שניים. בלחץ הרגע, אחרי טיסה ארוכה ועם ילדים עייפים ליד, רובם משלמים.
מה שהרבה לא יודעים זה שחברות הביטוח בארץ מציעות הרחבה של ביטול השתתפות עצמית בתוך פוליסת ביטוח נסיעות רגילה, בעלות נמוכה משמעותית מהביטוח בדלפק. הנושא חם השבוע כי זה בדיוק העיתוי שבו ההזמנות נסגרות, והפער בין רכישה מראש לבין שדרוג בשדה התעופה מגיע למאות אירו לחופשה אחת.
בשורה התחתונה: ביטוח נסיעות לרכב שכור שנרכש מראש מאפשר לכם לחתום על החוזה הבסיסי בדלפק, לסרב בנימוס לשדרוג היקר, ולדעת שאם תהיה שריטה או תאונה, ההוצאה תחזור אליכם. בואו נפרק את זה לגורמים.
1. למה חשוב להוסיף כיסוי לרכב שכור
כשאתם שוכרים רכב בחוץ לארץ, כמעט תמיד כלול ביטוח בסיסי מסוג CDW שמגביל את אחריותכם לנזק. אבל "מגביל" לא אומר "מבטל". נשארת השתתפות עצמית, והיא יכולה לנוע בין מאות בודדות לבין יותר מאלפיים אירו, תלוי בקבוצת הרכב ובחברת ההשכרה. במקרה של תאונה, גניבה או אפילו שריטה עמוקה בחניון, הסכום הזה יורד מכרטיס האשראי שלכם ראשון, בלי לשאול.
הלחץ בדלפק מוכר לכל מי שטס. אתם עייפים, יש תור מאחור, והפקיד מציג את השדרוג כאילו בלעדיו אתם לוקחים סיכון מטורף. לפי המדריך של PassportCard, זה בדיוק הרגע שבו אנשים מקבלים החלטות פזיזות ומשלמים הרבה יותר מהנדרש, רק כדי לצאת מהדלפק.
הפתרון המשתלם הוא לסגור את עניין הביטוח עוד לפני הטיסה, בבית, בראש צלול. פוליסת ביטוח נסיעות עם הרחבה לרכב שכור נותנת לכם את השקט הזה בשבריר מהעלות. אם אתם כבר קונים ביטוח לטיול, הגיוני לבדוק את השוואת פוליסות ביטוח נסיעות ולראות אילו מהן כוללות את ההרחבה ובאיזה מחיר.
2. מהו ביטול השתתפות עצמית
השתתפות עצמית היא הסכום שאתם סופגים מכיסכם לפני שהביטוח נכנס לתמונה. בעולם השכרת הרכב, זה הסכום שחברת ההשכרה רשאית לחייב אתכם במקרה נזק, גם כשיש ביטוח בסיסי. ביטול השתתפות עצמית הוא כיסוי שמחזיר לכם את הסכום הזה, כך שבפועל האחריות הכספית שלכם יורדת לאפס או קרוב לכך.
חשוב להבדיל בין הביטוח הבסיסי שמגיע עם הרכב לבין ההרחבה המלאה. הביטוח הבסיסי מצמצם את החשיפה אבל משאיר אתכם עם ההשתתפות העצמית. ההרחבה, בין אם נקנתה בדלפק ובין אם היא כיסוי השתתפות עצמית בתוך פוליסת ביטוח הנסיעות שלכם, סוגרת את הפער.
איך זה מגן על הכיס בפועל: נניח שגרדתם את הדלת בעמוד חניה, והנזק מוערך ב 900 אירו. בלי הרחבה, הסכום יורד מהאשראי שלכם במלואו. עם הרחבה לרכב שכור, אתם משלמים בהתחלה אבל מגישים תביעה ומקבלים את הכסף בחזרה. ההבדל הוא בין חופשה שנגמרה בהפסד לבין חופשה שהסתיימה בטופס אחד.
3. ההבדל בין ביטוח בדלפק לבין פוליסת ביטוח נסיעות
פער המחירים הוא הסיבה המרכזית לכתוב על זה. מדריכים בינלאומיים כמו זה של KAYAK ושל MoneySuperMarket מסבירים שוב ושוב שרכישת כיסוי החזר השתתפות עצמית מגורם צד שלישי, מראש, זולה בהרבה מהשדרוג שמוכרת חברת ההשכרה. באתרים ישראליים כמו שוק הביטוח אפשר לראות השוואות בין ההרחבות של חברות הביטוח המקומיות.
מעבר למחיר, יש גם נוחות. כשאתם רוכשים את הכיסוי בארץ, הכול בעברית: הפוליסה, השירות, הגשת התביעה. אתם לא צריכים לפענח חוזה באיטלקית או ביוונית מול פקיד שרוצה שתחתמו מהר. התנאים ברורים לכם מראש, ואתם מגיעים לדלפק כשאתם יודעים בדיוק מה מגיע לכם.
יש גם הבדלים בהיקף. הביטוח בדלפק מכסה בדרך כלל רק את הרכב הספציפי הזה, לתקופה הזאת. פוליסת ביטוח נסיעות מכסה אתכם לאורך כל הטיול: גם בריאות, גם מטען, גם ביטולי טיסות, וההרחבה לרכב היא חלק מחבילה שלמה. אם אתם רוצים להבין איך ההרחבה הזאת משתלבת מול הרחבות אחרות, שווה לקרוא אילו הרחבות לביטוח נסיעות באמת שוות.
| פרמטר | ביטוח בדלפק ההשכרה | הרחבת רכב שכור בפוליסת ביטוח נסיעות |
|---|---|---|
| עלות יחסית | גבוהה, חיוב יומי שמצטבר | נמוכה משמעותית, תוספת חד פעמית לפוליסה |
| שפת החוזה והשירות | שפת היעד, לעיתים אנגלית | עברית מלאה |
| מועד הרכישה | בלחץ, מול הדלפק | מראש, מהבית, בראש שקט |
| היקף הכיסוי | רק הרכב הנוכחי | הרכב ובמקביל כל שאר כיסויי הטיול |
| אופן התשלום במקרה נזק | בדרך כלל אין חיוב נוסף | אתם משלמים ומקבלים החזר בתביעה |
4. מה בדיוק מכסה הרחבת רכב שכור
ההרחבה נועדה לכסות בדיוק את מה שהביטוח הבסיסי משאיר פתוח. ברוב המקרים היא מכסה נזקי פח ושריטות קלות, מהסוג שהכי קל לצבור בחניונים צרים ובכבישים לא מוכרים. הנזקים האלה קטנים בפני עצמם, אבל ההשתתפות העצמית עליהם זהה להשתתפות על תאונה גדולה, ולכן דווקא הם מרגיזים.
הכיסוי חל גם במקרים חמורים יותר, כמו גניבת הרכב השכור. אם הרכב נגנב, חברת ההשכרה עשויה לחייב אתכם בהשתתפות העצמית המלאה, ולעיתים בסכומים גבוהים במיוחד. ההרחבה מחזירה לכם את הסכום הזה, בכפוף לתנאי הפוליסה ולדיווח תקין למשטרה.
נקודה שרבים מפספסים: נזק לשמשות, לצמיגים, לפנסים ולגג מוחרג לעיתים קרובות מהביטוח הבסיסי של חברת ההשכרה. כלומר, גם עם CDW, אבן שעפה בכביש ושברה שמשה יכולה להיות הוצאה שתיפול עליכם במלואה. הרחבות רבות של ביטוח רכב בחוץ לארץ כוללות גם את הרכיבים האלה, אבל זה בדיוק הפרט שצריך לבדוק בפוליסה לפני שקונים, כי התנאים משתנים בין חברה לחברה.
מה לבדוק ברשימת הכיסויים
| רכיב | כלול בדרך כלל בביטוח הבסיסי | דורש הרחבה או החזר השתתפות עצמית |
|---|---|---|
| נזקי פח ושריטות | מכוסה חלקית, עם השתתפות עצמית | ההרחבה מחזירה את ההשתתפות |
| גניבת הרכב | מכוסה חלקית, עם השתתפות עצמית | ההרחבה מחזירה את ההשתתפות |
| שמשות וצמיגים | לרוב מוחרג | נבדק פרטנית בפוליסה |
| נזק לגג ולתחתית הרכב | לרוב מוחרג | נבדק פרטנית בפוליסה |
| אובדן מפתח | בדרך כלל לא | תלוי בחברה ובהרחבה |
5. איך פועל מנגנון החזר השתתפות עצמית
חשוב להבין את ההיגיון של התהליך, כי הוא שונה מביטוח בדלפק. ברוב הפוליסות הישראליות מדובר במנגנון של החזר ולא בכיסוי ישיר. כלומר, במקרה נזק אתם משלמים תחילה לחברת ההשכרה את ההשתתפות העצמית, ורק אחר כך מקבלים את הכסף חזרה מחברת הביטוח בארץ.
השלב הראשון: כשקורה נזק, חברת ההשכרה מחייבת את כרטיס האשראי שלכם בסכום ההשתתפות העצמית. זה קורה גם אם יש לכם הרחבה, כי ההרחבה שלכם היא מול חברת הביטוח ולא מול חברת ההשכרה.
השלב השני, והקריטי: שמירת מסמכים. בלי קבלות ודוחות אתם לא תקבלו החזר. תדאגו לקבל מחברת ההשכרה חשבונית על הנזק, פירוט החיוב, וטופס דוח נזק רשמי. אם מדובר בתאונה או גניבה, תדרשו גם דוח משטרה. הכלל פשוט: כל מסמך שאתם מצלמים בזמן אמת שווה כסף אחר כך.
השלב השלישי: הגשת תביעה מסודרת לחברת הביטוח בארץ. אתם מגישים את כל האסמכתאות, חברת הביטוח בוחנת, ומזכה אתכם בהחזר עד תקרת הכיסוי שבפוליסה. ככל שהתיק מסודר יותר, כך ההחזר מהיר יותר. על הדרך הנכונה לבנות תיק תביעה אפשר לקרוא במדריך שלנו להגשת תביעת ביטוח נסיעות לחו"ל, והוא רלוונטי בדיוק לסיטואציה הזאת.
6. כמה עולה התענוג
השאלה הראשונה שכולם שואלים היא כמה עולה ביטוח רכב שכור בחוץ לארץ, והתשובה הכי מעשית היא להשוות בין שני המספרים. בחברות הביטוח הישראליות, הרחבת רכב שכור בתוך פוליסת ביטוח נסיעות עולה בדרך כלל כמה דולרים ליום בלבד, תוספת צנועה על הפרמיה הבסיסית של הטיול. בדלפק ההשכרה, לעומת זאת, שדרוג הכיסוי יכול לעלות עשרות אירו ליום.
הפער הזה הוא בדיוק מה שהמדריכים הבינלאומיים מצביעים עליו שוב ושוב. חיוב יומי של עשרות אירו בדלפק נשמע סביר כשאתם עייפים מול הפקיד, אבל הוא מצטבר במהירות. לשבוע נסיעה, מדובר לעיתים בהבדל של מאות אירו בין שתי הדרכים לקנות בדיוק את אותה הגנה.
קחו טיול חורף טיפוסי של עשרה ימים ברכב שכור. אם השדרוג בדלפק עולה נניח עשרים אירו ליום, זה מאתיים אירו רק על הביטוח. ההרחבה שנרכשה מראש בארץ תעלה חלק קטן מהסכום הזה, וביתרה אפשר לממן יום סקי שלם או שתי ארוחות טובות. בטיול ארוך משבוע ומעלה, החיסכון המצטבר הופך את ההחלטה למובנת מאליה. כדאי לבדוק את המספרים האמיתיים בהשוואת פוליסות ביטוח נסיעות לפני שסוגרים.
7. טעויות נפוצות ברכישת כיסוי לרכב שכור
הטעות הראשונה והנפוצה ביותר היא המתנה לרגע האחרון. מי שלא סידר ביטוח מראש מגיע לדלפק בלי חלופה, ואז הלחץ עושה את שלו. אתם משלמים את המחיר היקר כי אין לכם זמן, אין לכם רשת, ואין לכם כוח להתווכח. רכישה מראש מנטרלת בדיוק את הלחץ הזה.
הטעות השנייה היא דילוג על האותיות הקטנות. אנשים רואים את הכותרת "ביטול השתתפות עצמית" ומניחים שהכול מכוסה, בלי לבדוק את ההחרגות. כפי שראינו, רכיבים כמו שמשות, צמיגים, גג ותחתית הרכב מתנהגים אחרת בכל פוליסה. חמש דקות קריאה לפני הרכישה חוסכות ויכוח מול מוקד התביעות אחר כך.
הטעות השלישית היא חוסר התאמה לסוג הרכב. הרחבה רגילה לרכב פרטי לא בהכרח מכסה קרוואן, רכב מסחרי גדול או אופנוע. אם אתם מתכננים לשכור משהו שהוא לא מכונית סטנדרטית, חובה לוודא זאת מול חברת הביטוח במפורש. אל תניחו, תשאלו, ותקבלו את התשובה בכתב.
8. מה לעשות בזמן תאונה או נזק בחוץ לארץ
הדקות הראשונות אחרי אירוע קובעות אם התביעה שלכם תאושר בקלות או תיתקע. הדבר הראשון, עוד לפני הכול, הוא לוודא שאין נפגעים ושאתם במקום בטוח. אחרי זה מתחיל התיעוד.
צלמו את הנזק מכל כיוון אפשרי. לא תמונה אחת, אלא סדרה: הרכב שלכם, הרכב השני אם יש, זירת האירוע הרחבה, שלטי הכביש, מספרי הרישוי. צלמו גם את הרכב השכור כשקיבלתם אותו, לפני הנסיעה, כדי שתהיה לכם הוכחה למצבו ההתחלתי. תיעוד מסודר הוא ההבדל בין החזר מלא לבין ויכוח על מי אחראי.
השלב הבא הוא מילוי דוח תאונה רשמי. מול חברת ההשכרה תמלאו טופס דוח נזק, ובמקרה של תאונה עם רכב אחר, גניבה או פגיעה משמעותית, תזמינו משטרה ותקבלו דוח רשמי. בלי דוח משטרה, חלק מהתביעות פשוט לא יאושרו.
במקביל, צרו קשר מיידי עם מוקד חברת הביטוח. המוקד ינחה אתכם מה בדיוק צריך לאסוף, אילו טפסים חשובים ואיך להתנהל מול חברת ההשכרה כדי לא לפגוע בזכאות. השיחה הזאת, גם אם היא קצרה, מסדרת לכם את כל ההמשך.
9. האם הכיסוי תקף לכל הנהגים
כאן נופלים הרבה מטיילים בלי לשים לב. הכיסוי שלכם תקף רק לנהגים שרשומים בחוזה ההשכרה המקורי. אם אשתכם או חברכם נהגו ברכב בלי שנרשמו בדלפק, וקרה נזק בזמן שהם היו ליד ההגה, חברת הביטוח יכולה לדחות את התביעה. רישום כל הנהגים אינו פורמליות, הוא תנאי לתוקף.
נקודה שנייה היא גיל. לרוב הפוליסות ולחברות ההשכרה יש דרישת גיל מינימלי, ולעיתים גם גיל מקסימלי, להפעלת הכיסוי. נהג צעיר מתחת לגיל מסוים עלול להיות מוחרג או לחייב תוספת. בדקו את זה מראש, במיוחד אם אחד הנהגים צעיר יחסית.
לבסוף, התאימו את הפוליסה למספר הנהגים בפועל. אם אתם מתכננים להתחלף בנהיגה, ודאו שכל מי שינהג מכוסה גם בחוזה ההשכרה וגם בהתאם לתנאי הפוליסה. עדיף לשלם תוספת קטנה על נהג נוסף מאשר לגלות בדיעבד שהנהג שהיה מעורב בתאונה לא היה מבוטח.
10. סיכום והמלצות לפני נסיעה
אם לוקחים מכל זה דבר אחד, שיהיה זה: לסגור את הביטוח מראש, בבית, עוד לפני הטיסה. הרכישה המוקדמת היא מה שחוסך לכם גם את הכסף וגם את הלחץ מול הדלפק, ומאפשרת לכם לקרוא את התנאים בשקט במקום לחתום בחיפזון.
לפני שסוגרים, השוו מחירים בין החברות השונות. ההרחבות נראות דומות על פני השטח, אבל התקרות, ההחרגות ומנגנון ההחזר שונים, והפער במחיר משמעותי. השוואה של כמה דקות בהשוואת פוליסות ביטוח נסיעות עושה את ההבדל. מי שרוצה גם להעמיק יכול לעבור על איך לחסוך כסף בביטוח נסיעות בלי להתפשר על הכיסוי.
וזאת בסופו של דבר כל המטרה: לנסוע בראש שקט. כשאתם יודעים שגם שריטה בחניון וגם תאונה אמיתית מכוסות, אתם נוהגים רגוע יותר, נהנים מהנוף במקום לחשב סיכונים, ומסיימים את החופשה בלי הפתעה בחשבון האשראי. אם אתם נוסעים ליעד חורפי שמשלבים בו גם מדרונות, שווה להציץ גם בביטוח סקי וספורט חורף כדי לכסות את כל התמונה.
הצעדים הבאים
אם הזמנתם או עומדים להזמין רכב שכור לחופשת החורף, זה הרגע לסדר את עניין הביטוח. אל תחכו לדלפק. היכנסו להשוואת פוליסות ביטוח נסיעות, סמנו את הצורך בהרחבת רכב שכור, ובדקו אילו פוליסות כוללות כיסוי השתתפות עצמית ובאיזה מחיר.
אם אתם עדיין בשלב התכנון של היעד, אפשר להתחיל מדף הבית של FLYNEX ולעבור דרך מדריכי היעדים, בין אם אתם נוסעים לאיטליה, לפראג או ליוון. ובכל שאלה שנשארת פתוחה, השאלות הנפוצות על ביטוח נסיעות מחכות שם.
שאלות נפוצות
האם חובה לרכוש ביטול השתתפות עצמית דרך חברת ההשכרה?
לא. חברת ההשכרה חייבת להשכיר לכם את הרכב עם הביטוח הבסיסי הכלול, גם אם תסרבו לשדרוג שהיא מציעה. אתם רשאים להסתמך על הרחבת רכב שכור שרכשתם מראש בפוליסת ביטוח נסיעות ישראלית, ולחתום בדלפק רק על החוזה הבסיסי.
איך מגישים תביעה על נזק לרכב שכור דרך ביטוח הנסיעות?
אוספים את כל המסמכים: חשבונית הנזק מחברת ההשכרה, פירוט חיוב כרטיס האשראי, דוח נזק רשמי, ובמקרה של תאונה או גניבה גם דוח משטרה. מגישים את הכול לחברת הביטוח בארץ, שבוחנת את התיק ומזכה אתכם בהחזר ההשתתפות העצמית עד תקרת הכיסוי בפוליסה. מדריך מפורט יש לנו כאן.
האם פוליסת ביטוח נסיעות מכסה גם נזק לצד שלישי בתאונה?
הרחבת רכב שכור בפוליסת הנסיעות עוסקת בעיקר בהחזר ההשתתפות העצמית על הרכב ששכרתם. כיסוי צד שלישי לנזקי גוף ורכוש מגיע בדרך כלל מהביטוח של חברת ההשכרה עצמה, שהוא חובה ברוב המדינות. חשוב לבדוק את התנאים המדויקים בכל אחת מהפוליסות, כי ההיקף משתנה.
מה קורה אם שרטו לי את הרכב בחניה כשהייתי במלון?
גם נזק שנגרם כשהרכב חונה ואתם לא לידו מכוסה ברוב ההרחבות, בתנאי שתדווחו עליו ותתעדו אותו. צלמו את השריטה, פנו לחברת ההשכרה, ובמקרים של נזק משמעותי או פגע וברח כדאי להגיש גם דוח משטרה. בלי תיעוד, יהיה קשה להוכיח מתי וכיצד נגרם הנזק.
האם ההרחבה תקפה גם להשכרת אופנוע או קרוואן?
לא בהכרח. הרחבות רבות מתייחסות לרכב פרטי סטנדרטי בלבד, ואופנוע, קרוואן או רכב מסחרי כבד עשויים להיות מוחרגים או לדרוש כיסוי נפרד. אם אתם מתכננים לשכור כלי כזה, בדקו זאת במפורש מול חברת הביטוח לפני הרכישה, ובקשו אישור בכתב.
כמה זמן לוקח לקבל את ההחזר על ההשתתפות העצמית?
משך הזמן תלוי בחברת הביטוח ובאיכות התיק שהגשתם. תביעה מסודרת, עם כל הקבלות והדוחות מצורפים, מטופלת מהר יותר מתביעה חסרה שדורשת בירורים חוזרים. ככלל, ככל שתיעדתם טוב יותר בזמן אמת, כך ההחזר יגיע מהר יותר.